

Seniorinnen & Senioren im Tourismus
Senior Talents


Wir brauchen dich und deine Erfahrung!
Möchtest du im Ruhestand aktiv sein und eine sinnvolle Tätigkeit ausüben? In der Region Schladming-Dachstein bieten wir dir als Senior Talent die Möglichkeit, deine Erfahrung und Fähigkeiten einzusetzen und gleichzeitig ein zusätzliches Einkommen zu erzielen.
Warum solltest du dich bewerben?
- Sinnvolle Arbeit: Finde eine Tätigkeit, die dir Spaß macht und gleichzeitig einen positiven Beitrag leistet.
- Zusätzliche Einkommensquelle: Erhöhe dein Pensionseinkommen durch eine Beschäftigung, die dir Freude bereitet - stundenweise, in Teilzeit oder Vollzeit.
- Teil der Gemeinschaft: Bleibe aktiv und integriert in deiner Region.
Egal welche Erfahrungen du mitbringst – wir finden die passende Tätigkeit für dich. Werde Teil unseres Teams im Tourismusbetrieb und unterstütze uns mit deiner (Lebens-)Erfahrung.
Senioren im Tourismus
das Erfolgsprojekt "Senior Talents" vom Tourismusverband Schladming-Dachstein geht weiter!
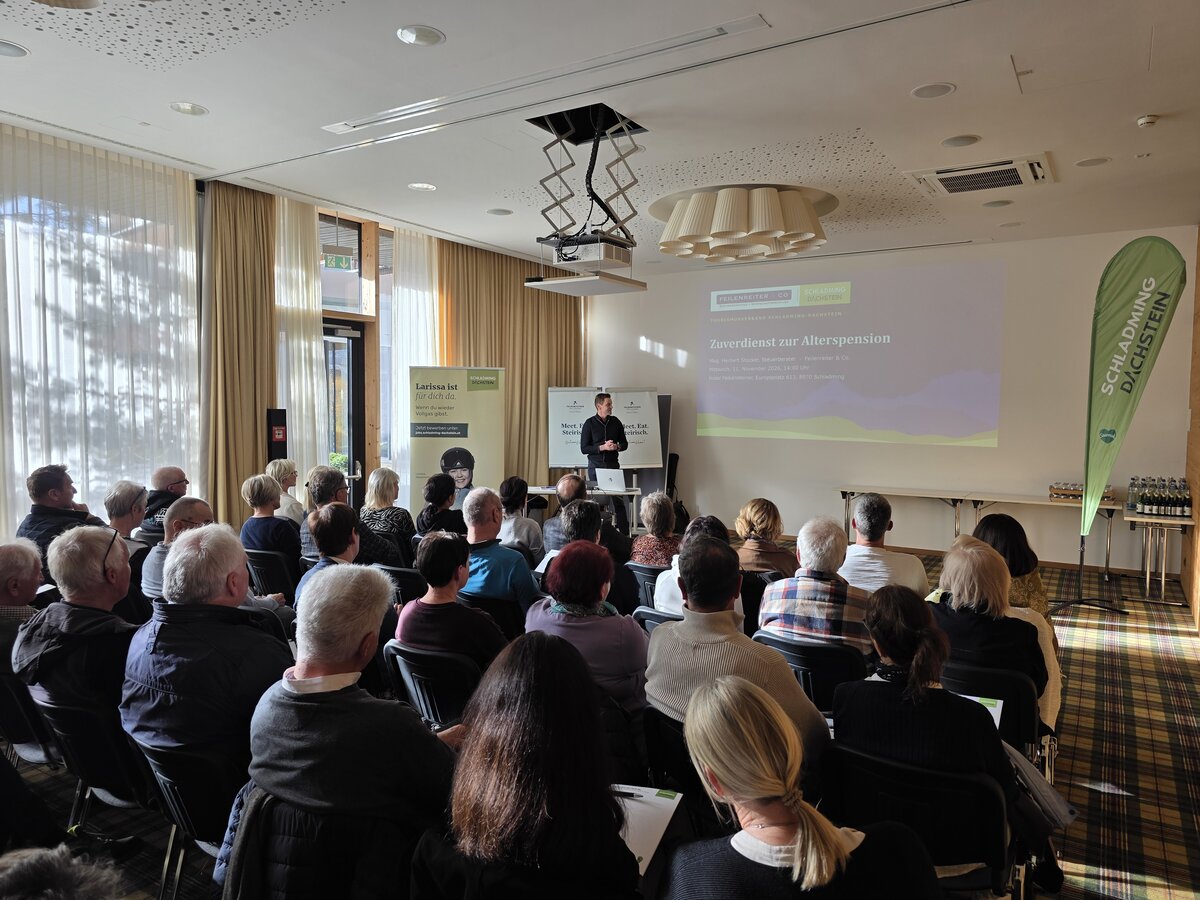
Am Mittwoch, 11. November 2026 lud der Tourismusverband bereits zum 3. Infonachmittag für Senior Talents und Betriebe ein. Mehr als 50 Teilnehmer kamen dieser Einladung nach. Hauptinformation war die Anpassung der Zuverdienstgrenze in der Pension ab 1. Jänner 2027 auf max. € 15.000 jährlich.
Vorab informierte Projektleiterin Barbara Kirnbauer über den aktuellen Stand des Projektes, wo Stellen für die Senior Talents aufscheinen und wo alle Informationen zusammengefasst zu finden sind.
Danach folgte ein sehr informativer Vortrag von Steuerberater Mag. Herbert Stocker über die aktuellen steuerlichen Rahmenbedingungen und die bevorstehenden sehr positiven Änderungen ab dem neuen Jahr für Senior Talents.
Das musst du wissen
Zuverdienst während der Pension
Welche Art von Pension wird bezogen?
Normale Alterspension
- unbegrenzter Zuverdienst möglich
- Pensionserhöhung durch zusätzliche Versicherungsbeiträge (besonderer Höherversicherungsbeitrag)
Männer: ab Vollendung 65. Lebensjahr
Frauen: geboren bis 31.12.1963 ab dem 60. Lebensjahr,
danach stufenweise Anhebung auf das 65. Lebensjahr
Vorzeitige Alterspension (Korridorpension, Schwerarbeiterpension, etc.)
- Zuverdienst max. bis zur Geringfügigkeitsgrenze
- bei Überschreiten der Geringfügigkeitsgrenze → gänzlicher Wegfall der Pension!
- keine aufrechte Gewerbeberechtigung
- generell: keine Pflichtversicherung in der Pensionsversicherung
- Besonderheiten bei Erwerbsunfähigkeits-, Berufsunfähigkeits- und Invaliditätspension – Anrechnungsbestimmungen!
- generelle Halbierung der Pensionsbeiträge (sowohl Dienstnehmer- als auch Dienstgeberanteil) für erwerbstätige „Pensionsaufschieber“ (kein Pensionsbezug trotz Erreichen Regelpensionsalters)
- Kürzung Ausgleichszulage bei Erzielung von Erwerbseinkommen neben dem Pensionsbezug
- mehrere geringfügige Beschäftigungen oder geringfügige Beschäftigung und Vollversicherung: Pauschalbetrag KV, PV iHv 14,12%
| Bis zur Geringfügigkeitsgrenze (€ 518,44 pro Monat) | Bei Bezüge über der Geringfügigkeitsgrenze |
|---|---|
|
✔️ Unfallversicherung
|
✔️ Unfallversicherung
|
|
❌ Krankenversicherung
|
✔️ Krankenversicherung
|
|
❌ Pensionsversicherung
|
✔️ Pensionsversicherung
|
|
|
❌ Arbeitslosenversicherung
|
Steuerprogression
- gemeinsame Versteuerung (Pension und Erwerbseinkommen) muss selber durchgeführt werden
| Einkommen (2026) | Steuersatz (2026) |
|---|---|
|
bis 13.539 €
|
0 %
|
|
über 13.539 € bis 21.992 €
|
20 %
|
|
über 21.992 € bis 36.458 €
|
30 %
|
|
über 36.458 € bis 70.365 €
|
40 %
|
|
über 70.365 € bis 104.859 €
|
48 %
|
|
über 104.859 € bis 1.000.000 €
|
48 %
|
|
über 1.000.000 €
|
55 %
|
Stammdaten
ASVG
kein DB, kein DZ, keine U-Bahnsteuer
KommSt: Ja
| Gegenüberstellung Bruttogehalt in der Höhe von | |||
|---|---|---|---|
|
Brutto
|
500,00
|
1.000,00
|
1.500,00
|
|
Sozialversicherung
|
0,00
|
48,70
|
120,52
|
|
Lohnsteuer
|
0,00
|
0,00
|
21,52
|
|
Netto
|
500,00
|
951,30
|
1.357,97
|
|
Sonstige Abzüge
|
0,00
|
0,00
|
0,00
|
|
Auszahlungsbetrag
|
500,00
|
951,30
|
1.357,97
|
|
Lohnnebenkosten
|
22,84
|
213,60
|
320,40
|
|
Gesamtkosten
|
522,84
|
1.213,60
|
1.820,40
|
Lohnnebenkosten
Mehrere geringfügige Beschäftigungen:
- bei Überschreitung 1,5fache Geringfügigkeitsgrenze → pauschale Dienstgeberabgabe von 19,4% der Beitragsgrundlage
Freiwilliger Einbehalt einer „fiktiven“ Steuer und Überweisung auf das Steuerkonto der Arbeitnehmer*innen.
Das heißt, dass dein Arbeitgeber die Steuer beim monatlichen Lohn bereits abzieht und separat für dich auf ein Konto einzahlt. Dann bleibt die große "Nachzahlung" am Jahresende für dich aus und es wurde bereits erledigt.
Du bist auf der Suche nach einem Job oder hast Fragen?
Dann melde dich sehr gerne bei
Barbara Kirnbauer
+43 660 6132017
barbara.kirnbauer@schladming-dachstein.at
oder fülle das Kontaktformular aus.
Loading...


